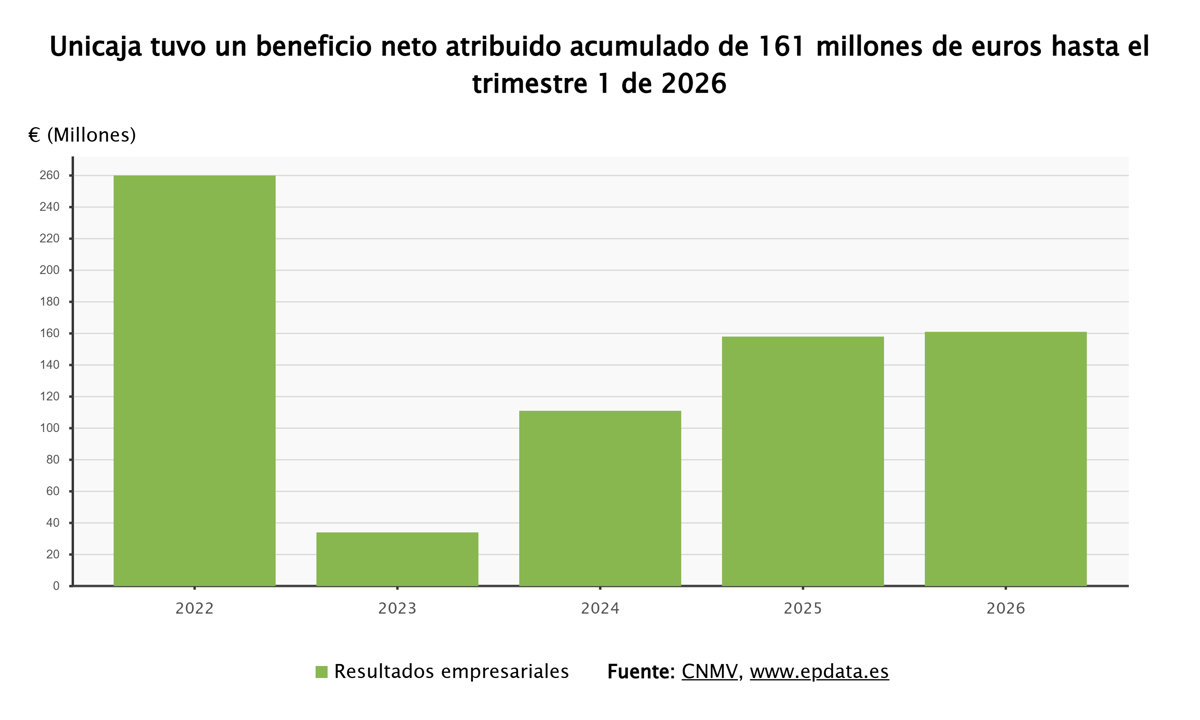
Unicaja ha dado a conocer sus resultados financieros correspondientes al primer trimestre de 2026, donde reporta un beneficio neto atribuido de 161 millones de euros. Este resultado representa un crecimiento del 1,4% en comparación con el mismo periodo del año anterior, según la información proporcionada por la entidad financiera al hacer pública sus cuentas trimestrales este martes.
Los ingresos totales, que corresponden al margen bruto, alcanzaron los 520 millones de euros entre enero y marzo, lo que supone un incremento del 1%. En particular, los ingresos por intereses netos, relacionados con el margen de intereses, aumentaron un 1,3%, alcanzando los 373 millones de euros.
Adicionalmente, la entidad experimentó un crecimiento del 3,1% en los ingresos por comisiones netas, situándose en 136 millones de euros. No obstante, los ingresos provenientes de otras entidades mediante el método de participación se contrajeron un 12,9%, hasta los 19 millones de euros.
La mejora en el margen de intereses ha sido atribuida por el banco a la «intensa actividad» en los fondos de inversión y el negocio de seguros. Asimismo, el avance en comisiones se debe al «cambio progresivo» en el ‘mix’ de ingresos, que ha incrementado su peso en la gestión de patrimonios y seguros.
El banco ha decidido repartir un 95% del beneficio atribuido entre sus accionistas, lo que incluye un dividendo ordinario, con un ‘payout’ del 70%, complementado por recompras de acciones o dividendos extraordinarios, que se estiman en un 25% adicional.
En cuanto a los costos, los gastos de personal del banco se situaron en 145 millones de euros en el trimestre, lo que representa un aumento del 2,5%. Por otro lado, el resto de los costos administrativos alcanzaron los 77 millones de euros, un 8,5% más. Las amortizaciones se elevaron un 5%, alcanzando los 23 millones de euros, mientras que se destinaron 20 millones de euros a provisiones, lo que representa una disminución del 9%.
BALANCE Y SOLVENCIA
Respecto al balance, a cierre del 31 de marzo de 2025, Unicaja contaba con activos valorados en 99.087 millones de euros, un 2,5% más que un año antes. Dentro de esa cifra, los préstamos y anticipos a la clientela a coste amortizado crecieron un 2%, alcanzando los 48.782 millones de euros.
En la cartera crediticia, el volumen de préstamos de dudoso recobro se situó en 981 millones de euros, lo que marca una disminución del 20,3% respecto al año anterior. Consecuentemente, la ratio de morosidad se ha reducido en seis décimas, situándose en el 2%.
Durante el primer trimestre, la nueva producción de crédito alcanzó los 2.845 millones de euros, un 9,6% más, de los cuales 913 millones de euros correspondieron a hipotecas para particulares, representando el 32% del total.
En cuanto a los pasivos, estos se valoraron en 92.042 millones de euros, lo que representa un aumento del 2,4%. De esta cantidad, los depósitos de clientes sumaron 76.929 millones de euros, un 1,2% menos que el año anterior.
Fuera de balance, Unicaja reportó, al cierre de marzo, 16.901 millones de euros en fondos de inversión de clientes, lo que es un 17,2% más que el año anterior. La entidad también registró un patrimonio de 3.556 millones en fondos de pensiones, un 2,3% menos, y 3.829 millones en seguros de ahorro, un 2,9% menos. El patrimonio gestionado por cuenta de clientes aumentó hasta 1.615 millones de euros, lo que representa un incremento del 13,9%.
En términos de solvencia, el banco reportó una ratio de capital CET1, el de mayor calidad, del 15,8% en su variante ‘fully loaded’, lo que supone un incremento de cuatro décimas. Además, la ratio de capital total mejoró en dos décimas, alcanzando el 19,6%. El retorno sobre el capital (RoTE) fue del 9,6%, aunque si se ajusta al exceso de capital, mejoró en dos décimas, hasta el 11,9%.
Durante el trimestre, Unicaja cerró 20 oficinas, quedando su red de sucursales en 925, a la vez que aumentó su plantilla en 98 empleados, alcanzando un total de 7.379 trabajadores.