
MADRID, 22 de marzo (EUROPA PRESS) – La Campaña de la Renta de 2025, que se presenta este año, trae consigo una novedad importante para los propietarios de animales de compañía. Algunas comunidades autónomas permiten ya deducciones en la cuota autonómica del IRPF vinculadas a los gastos veterinarios, lo que representa una buena noticia para aquellos que han llevado a sus mascotas al veterinario por diferentes motivos.
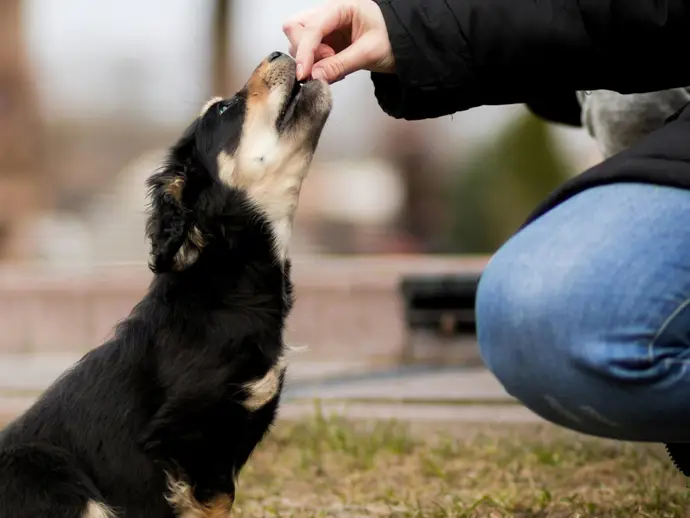
Quienes hayan tenido que vacunar, desparacitar o, incluso, atender urgencias de sus perros o gatos podrán recuperar hasta un máximo de 100 euros en su declaración. A continuación, se detallan cómo funciona esta deducción, las comunidades que la aplican y sus requisitos.
Deducción de hasta 100 euros en Murcia
En la Comunidad Autónoma de la Región de Murcia, los contribuyentes podrán deducir el 30% de las cantidades que hayan pagado en el periodo impositivo por servicios veterinarios prestados a animales domésticos, con un límite de 100 euros. Esta deducción se establece en la Ley 3/2025, de 23 de julio, de Presupuestos Generales para el ejercicio 2025.
Para acceder a esta deducción, es requisito que la suma de la base imponible general y del ahorro no supere los 25.000 euros en declaraciones individuales y los 40.000 euros en declaraciones conjuntas. Además, se debe justificar gastos con la correspondiente factura.
Deducción del 30% en Andalucía
De manera similar, en Andalucía, los contribuyentes podrán aplicar una deducción del 30% en la cuota íntegra autonómica por gastos veterinarios, también con un máximo de 100 euros anuales por contribuyente, a los gastos satisfechos desde el 1 de enero de 2025.
Esta deducción, sin embargo, tiene un plazo de aplicación limitado según cómo haya sido adquirida la mascota. Si se compró y no se adoptó, solo se podrá aplicar el año siguiente a esa adquisición. En caso de haber sido adoptada, la aplicación se extiende a los gastos veterinarios durante los tres años posteriores a la adopción.
Transcurridos estos plazos, ya no se podrá acceder a la deducción en Andalucía, excepto en el caso de perros de asistencia, para quienes sí se permite aplicar la deducción durante toda la tenencia del animal.
Los gastos deducibles incluyen aquellos relacionados con vacunaciones, esterilizaciones, desparasitaciones, intervenciones médicas y otros tratamientos necesarios para la obtención de animales de compañía. Para que estos gastos sean deducibles, es fundamental que estén debidamente justificados mediante facturas expedidas por profesionales o centros veterinarios autorizados, y que la base imponible no supere los 80.000 euros en tributación individual ni los 100.000 euros en tributación conjunta.
Por último, es importante que las mascotas tengan la consideración legal de animales de compañía o de asistencia, siguiendo la normativa correspondiente.