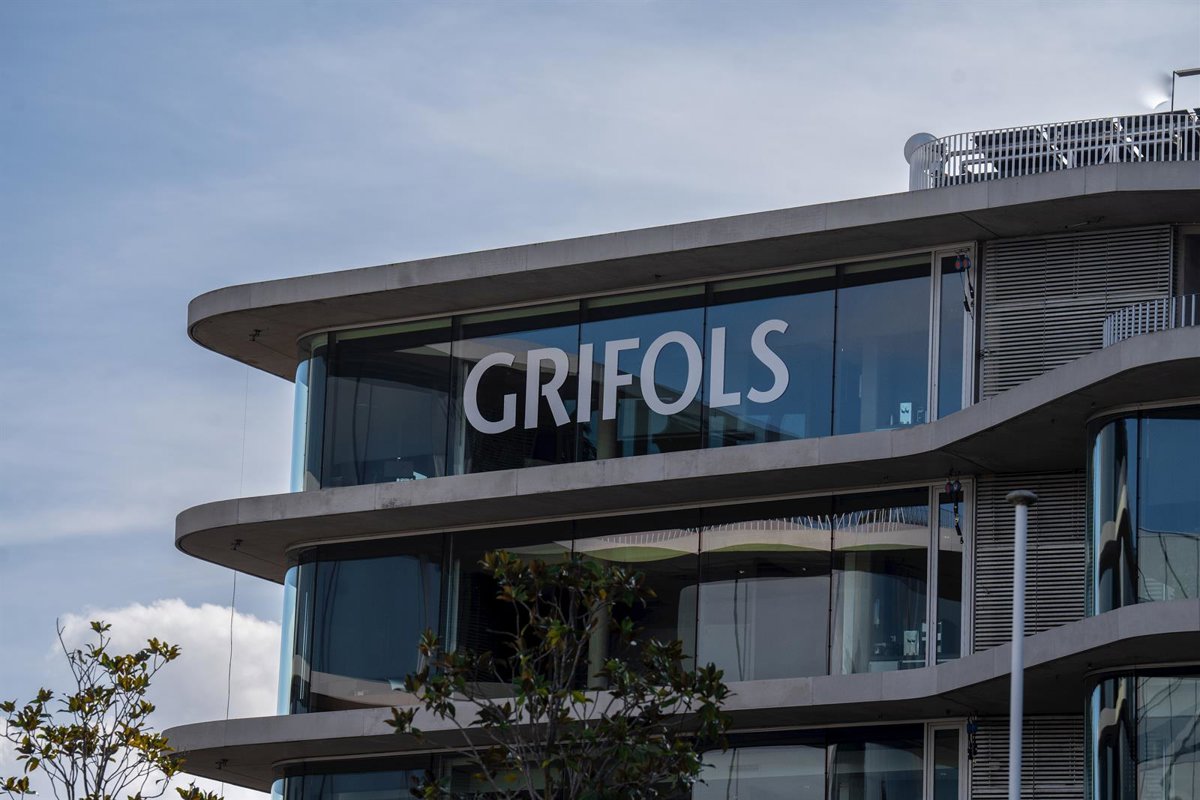
MADRID, 5 de noviembre. (EUROPA PRESS) – Las acciones de Grifols han cerrado este miércoles con un retroceso del 3,24%, situando el precio unitario de sus acciones en 10,745 euros. Este descenso se produce a pesar del incremento notable en su beneficio neto, que más que se triplicó hasta septiembre, y de la revisión al alza de sus previsiones de ingresos para este año.
Según los datos del mercado consultados, la empresa de hemoderivados llegó a marcar una caída del 5,45% en los primeros momentos de la jornada bursátil, con sus títulos intercambiándose a un precio unitario de 10,5 euros. Sin embargo, a lo largo de la negociación, el tono negativo se fue moderando.
A pesar de esta caída, en lo que va de año, la compañía atesora una revalorización del 17,46%. No obstante, se encuentra alejada de sus máximos anuales, alcanzados a finales de julio, cuando los títulos llegaron a cotizar a 13,7 euros, lo que representaba una subida acumulada cercana al 50%.
Grifols cerró este miércoles con una capitalización bursátil de 6.575 millones de euros, aún por debajo de los 14,24 euros de cierre del 8 de enero de 2024, la jornada previa al ataque del fondo bajista Gotham.
Resultados y Previsiones Alentadores
A pesar del descenso en bolsa de esta jornada, los expertos de Alantra han destacado en un informe que los resultados y las previsiones siguen siendo alentadores. Aprecian de forma positiva el mensaje de la dirección sobre la refinanciación.
Asimismo, han señalado que, considerando los ratios de Grifols, el mercado aún no ha incorporado por completo la normalización de su economía. En este sentido, han vinculado la continua generación de flujo de caja, la reducción del apalancamiento y la disminución del coste de capital como posibles catalizadores al alza.
Por la suma de estos elementos, Alantra ha elevado el precio objetivo de la acción hasta un entorno próximo a los 18 euros.
Por su parte, Bestinver ha destacado que Grifols ha transmitido un mensaje tranquilizador respecto a la demanda de plasma y ha mejorado sus previsiones de flujo de caja libre para finales de año.
«La mejora en la generación de efectivo, especialmente en el cuarto trimestre de 2025 y en 2026, el próximo lanzamiento de fibrinógeno y la refinanciación anunciada para el primer semestre de 2026 deberían contribuir a la recuperación de la cotización», sostienen los expertos de esta firma.
Por ende, han expresado su recomendación de ‘comprar’ las acciones de Grifols, con un precio objetivo de hasta 16,5 euros, lo que representa un potencial de un 53% respecto al cierre de esta jornada.
Resultados Financieros
Grifols publicó el martes, tras el cierre del mercado, sus resultados hasta septiembre, periodo durante el cual obtuvo un beneficio neto de 304 millones de euros, más del triple (+245%) que en el mismo periodo de 2024, cuando ganó 88 millones.
Además, la firma catalana ingresó 5.542 millones de euros entre enero y septiembre de 2025, un 7,7% más a tipo de cambio constante. El resultado bruto de explotación (Ebitda) ajustado alcanzó los 1.358 millones de euros, con un margen del 24,5%.
La deuda neta, por su parte, se situó en 9.067 millones de euros, con una ratio de apalancamiento a cierre de septiembre de 4,2 veces, frente a las 5,1 veces del mismo momento de 2024. La posición de liquidez aumentó hasta los 1.475 millones de euros.
Elevación de la Previsión de Ingresos
El director financiero de Grifols, Rahul Srinivasan, anunció el martes que la empresa ha elevado su previsión de ingresos para 2025 a más de 7.600 millones de euros, superando así la horquilla estimada previamente, que se situaba entre 7.550 y 7.600 millones de euros.
Asimismo, Grifols ha mejorado sus previsiones de flujo de caja libre, antes de operaciones corporativas y dividendos, elevando el rango de 350-400 millones a 400-425 millones de euros. Las estimaciones de Ebitda ajustado se mantienen entre 1.875 y 1.925 millones de euros.
Srinivasan ha asegurado que las previsiones de la empresa son de un cuarto trimestre «muy robusto» y que la comparación con el cuarto trimestre de 2024 es favorable.