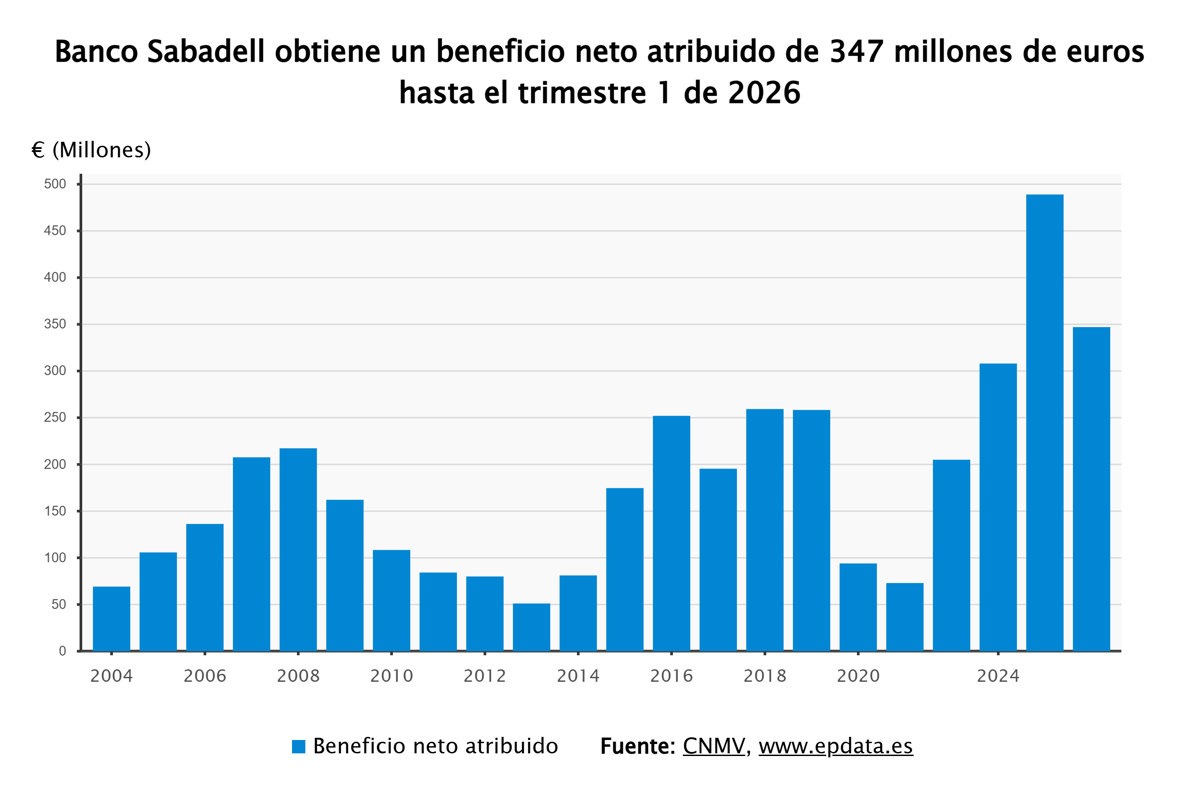
Banco Sabadell ha cerrado el primer trimestre del año con un beneficio neto de 347 millones de euros, lo que representa una disminución del 29,1% en comparación con el mismo periodo del año anterior. La entidad atribuye esta caída a varios factores, incluyendo el comportamiento ya anticipado del margen de intereses, una reducción en comisiones y costes no recurrentes del nuevo plan de prejubilaciones.
BARCELONA, 5
En un comunicado enviado a la Comisión Nacional del Mercado de Valores (CNMV), el banco ha reafirmado que continúa comprometido con sus objetivos de rentabilidad y con la remuneración a los accionistas tanto para este año como para el próximo.
El plan de prejubilaciones tuvo un impacto de 55 millones de euros, aunque se prevé que genere un ahorro de 40 millones anuales a partir de 2027. Además, la entidad se vio afectada por la cobertura de la libra vinculada a la venta de TSB, que costó 14 millones de euros brutos.
El consejero delegado, César González-Bueno, destacó que el perfil de riesgo del banco es «bueno» y que la entidad es capaz de generar capital de forma orgánica mientras continúa creciendo en volúmenes. «Nuestra capacidad de ejecución y entrega se mantiene intacta. Por ello, mantenemos nuestras previsiones de rentabilidad para este ejercicio y para el final del plan estratégico, así como el compromiso de remuneración a los accionistas», aseguró González-Bueno.
Por su parte, el director financiero, Sergio Palavecino, explicó que el banco cuenta con un balance sólido y un crecimiento robusto, lo que permite mantener el objetivo de alcanzar una rentabilidad del 16% en 2027. En cuanto a indicadores de solvencia, el ROTE del grupo se situó en el 14,1% en términos recurrentes, y la solvencia CET1 fully-loaded alcanzó un 13,2% al cierre de marzo.
Actividad Comercial
La actividad comercial del banco ha mantenido una tendencia positiva, con crecimientos en todos los segmentos en España y una evolución favorable de los negocios en el exterior. De hecho, el crédito vivo sin contar TSB era de 121.587 millones de euros a cierre de marzo, lo que representa un incremento del 5,6%.
En España, el crédito vivo en hipotecas creció un 4,1%, alcanzando los 39.800 millones de euros; el crédito al consumo aumentó un 14,8%, hasta 5.500 millones, mientras que los préstamos y créditos a empresas se incrementaron un 2,1%, alcanzando 44.800 millones. Los recursos totalizados por parte de los clientes se elevaron a 184.768 millones, un aumento del 5,9% interanual, con 132.239 millones en recursos en balance y 52.539 millones en recursos fuera de balance.
Ingresos
El banco reportó ingresos del negocio bancario de 1.187 millones de euros, lo que implica una reducción del 3,1% —sin contar TSB—. El margen de intereses se situó en 872 millones, con una disminución del 3,5%, en línea con lo anticipado debido al contexto de tipos de interés más reducidos.
La entidad prevé que, a partir de este trimestre, el margen de intereses mejore gradualmente, con la expectativa de terminar el año con un crecimiento superior al 1%. Este crecimiento se espera ser impulsado por un entorno de tipos de interés más elevados y volátiles, y un incremento en los volúmenes de negocio.
Las comisiones netas fueron de 315 millones, marcando una caída del 2,2% por la disminución en la contribución de las comisiones de servicio. Los costes totales se elevaron a 624 millones, con un incremento del 3,4% en costes recurrentes, incluyendo el impacto de las prejubilaciones, que se prevé alcance 90 millones para finales de año. La ratio de eficiencia sin contar TSB se ubicó en el 52,2% al cierre de marzo, mientras que las provisiones crecieron un 4,6% interanual.
Morosidad
La ratio de morosidad sin incluir TSB se estableció en el 2,55% a cierre de marzo, lo que representa una mejora de 0,10 puntos porcentuales en comparación con el año anterior. La ratio de cobertura stage 3 se incrementó hasta el 71%, gracias a la reducción de activos problemáticos, que cayeron en 106 millones de euros durante el trimestre. Esta disminución incluye una reducción del saldo de stage 3 de 80 millones de euros y de activos inmobiliarios problemáticos de 26 millones de euros.
Finalmente, el banco recordó que el próximo 29 de mayo abonará un dividendo extraordinario de 0,50 euros por acción derivado de la venta de TSB, y que el precio final de la operación se cerró en 2.860 millones de euros.