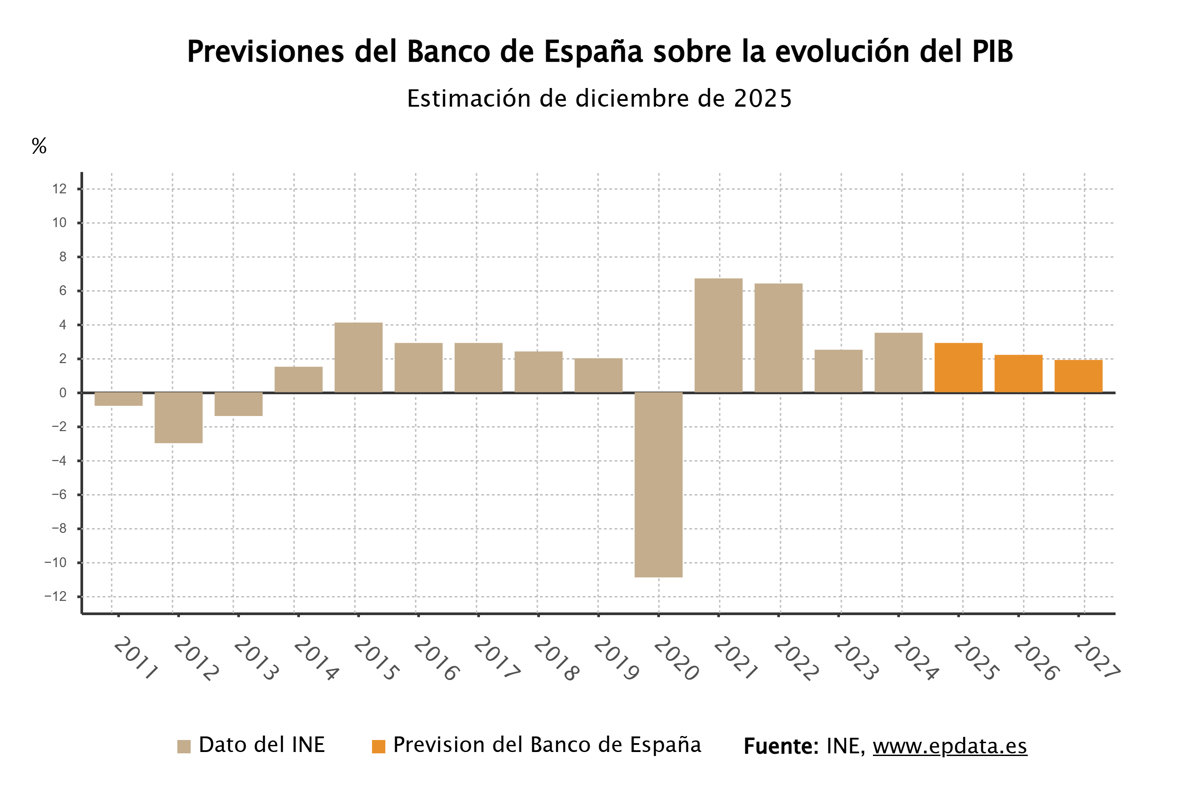
MADRID, 23 Dic. (EUROPA PRESS) – El Banco de España ha elevado tres décimas su previsión de crecimiento para el Producto Interior Bruto (PIB) español este año, hasta el 2,9%. Asimismo, ha mejorado en cuatro décimas su proyección para 2026, llevándola al 2,2%, y ha incrementado la estimación para 2027 en dos décimas, alcanzando el 1,9%.
Este ajuste en las previsiones responde, por un lado, a la reciente publicación de datos de la contabilidad nacional que han revelado un mayor dinamismo en la actividad de los últimos trimestres. Por otro lado, destaca la fortaleza del consumo privado, que ha superado las expectativas, así como una valoración más positiva del sector exterior, fundamentada en el notable dinamismo de las exportaciones de servicios no turísticos.
Las proyecciones del Banco de España sugieren que la economía española mantendrá un ritmo de crecimiento robusto en este último trimestre del año, con una tasa estimada entre el 0,6% y el 0,7%, lo cual es coherente con un crecimiento anual del PIB del 2,9% en 2025.
De cara a los próximos años, el escenario central del Banco de España considera una desaceleración gradual en las tasas de crecimiento del producto hacia niveles más próximos al crecimiento potencial de la economía española, que se estima en torno al 2% al final del horizonte de proyección.
Según estas proyecciones, la expansión del producto en el período 2025-2027 dependería de la demanda interna, aunque su ritmo de avance se espera que se desacelere. La formación bruta de capital, por su parte, debería mantener un crecimiento sólido en los próximos trimestres, impulsada por el despliegue de los fondos europeos de recuperación ‘NGEU’. Sin embargo, la contribución de la demanda exterior neta al crecimiento del PIB sería negativa en 2025 y 2026, y ligeramente positiva en 2027.
Empeora las perspectivas para la inflación de 2026 y 2027
En cuanto a la inflación, el Banco de España estima que la tasa promedio alcanzará el 2,7% en 2025, moderándose hasta el 2,1% en 2026 y el 1,9% en 2027. Por su parte, la inflación subyacente se situaría en el 2,6%, 2,4% y 2,1% en cada uno de estos tres años, respectivamente.
Comparado con hace tres meses, las tasas de inflación general se revisan al alza en dos y cuatro décimas para 2025 y 2026, respectivamente, debido a la dinámica inflacionaria reciente que ha sido superior a lo esperado en septiembre, así como la evolución de la negociación colectiva y el nuevo escenario macroeconómico.
Para 2027, la tasa de inflación general se revisa a la baja en cinco décimas, influenciada por menores precios de la energía previstos a raíz del retraso en la implementación del nuevo sistema de derechos de emisión de la Unión Europea.
El empleo se ralentizará, pero el paro bajará al 9,6% en 2027
El organismo también estima que el ritmo de creación de empleo disminuirá en los próximos trimestres. Así, se prevé un incremento del empleo —medido en términos de personas ocupadas— del 2,7% en 2025, con una desaceleración a tasas del 2% y 1,4% en 2026 y 2027, respectivamente.
Este comportamiento del empleo es coherente con un leve estancamiento en la productividad por empleado, y se proyecta que la fuerte desaceleración que ha tenido lugar en los últimos trimestres se extenderá hasta inicios de 2026, para luego repuntar y estabilizarse en tasas cercanas al 0,5% en 2027.
Por otro lado, la tasa de paro moderaría su ritmo de caída con respecto a los años anteriores, reduciéndose 0,8 puntos, 0,6 puntos y 0,4 puntos en 2025, 2026 y 2027, respectivamente, alcanzando un 9,6% en este último año.
Se mantiene, además, una senda de moderación en la remuneración por asalariado, que pasaría de un crecimiento del 4,6% en 2024 a tasas en torno al 3% al final del horizonte de proyección. Los incrementos salariales pactados en convenio apuntan a un aumento de la remuneración superior al contemplado en ejercicios anteriores, aunque en coherencia con la moderación prevista.
Revisa al alza el déficit de 2027, hasta el 2,5%
Según las proyecciones del Banco de España, la senda esperada del déficit variará poco en 2025 y 2026 respecto a previsiones anteriores (2,5% y 2,1%, respectivamente), pero se revisa al alza en dos décimas a partir de 2027, año en que el déficit alcanzaría el 2,5% del PIB.
David López Salido, director general de Economía del Banco de España, ha explicado que la subida salarial de los funcionarios incrementará el déficit en 0,4 puntos porcentuales adicionales en 2027.
En cuanto a la ratio de deuda sobre PIB, se revisa a la baja gracias al mayor crecimiento del PIB nominal, cerrando 2025 en torno al 100,6% —un punto porcentual menos que el año anterior— y continuando la reducción hasta aproximadamente el 98,3% en 2027.
Para el período 2025-2027 se prevé que los ingresos públicos (excluyendo los fondos NGEU) aumenten como porcentaje del PIB, impulsados principalmente por la no deflactación de las tarifas del IRPF y medidas de aumento en las cotizaciones sociales. Sin embargo, esta mejora se compensará con mayores gastos en pensiones, remuneración de asalariados, pagos por intereses e inversión pública, incluyendo el gasto en defensa.
Desviación senda de gasto comprometida con Bruselas
El organismo ha advertido que, en 2025 y 2026, el crecimiento del gasto neto podría situarse por encima de lo estipulado en el Plan Fiscal y Estructural de Medio Plazo remitido el año pasado a Bruselas, en el marco de las nuevas normas fiscales europeas.
Acumulando desde 2023, el crecimiento en 2025 y 2026 podría todavía estar dentro del margen de flexibilidad permitido. Sin embargo, a partir de 2027, el impacto de la concentración de la subida de sueldo de los empleados públicos, sumado a otros factores que aumentan el gasto y el agotamiento del margen de desviación permitido por las nuevas reglas europeas, podría conducir a una desviación de la senda comprometida, como advierte el Banco de España.
Riesgos: evoluciones de salarios y márgenes empresariales
El Banco de España ha señalado que la incertidumbre relacionada con la evolución de salarios y márgenes empresariales podría equilibrarse en un escenario alternativo con mayor inflación y menor crecimiento del PIB.
Adicionalmente, advierte que una respuesta más intensa de la oferta de vivienda ante el dinamismo de la demanda implicaría un mayor crecimiento del PIB y de la inflación. Por otro lado, una evolución desfavorable de la demanda exterior neta —especialmente en lo que respecta a las exportaciones de servicios no turísticos— podría resultar en un menor dinamismo de la actividad.
En cuanto a las fuentes de incertidumbre del ámbito externo, los últimos acuerdos comerciales han reducido la probabilidad de que se materialicen escenarios adversos relacionados con la intensificación de la guerra comercial. No obstante, los episodios recientes de volatilidad financiera, asociados a empresas tecnológicas, evidencian el riesgo de una corrección abrupta en la valoración de activos de riesgo.