
El consejero delegado de Banco Sabadell, César González-Bueno, ha expresado su opinión sobre la situación actual respecto a la oferta pública de adquisición (OPA) de BBVA y cómo podría afectar la solvencia de la entidad. En una reciente entrevista, González-Bueno sugirió que, debido a las circunstancias, sería lógico que BBVA decidiera no continuar con una segunda OPA si su aceptación en la oferta actual apenas alcanza el 30%.
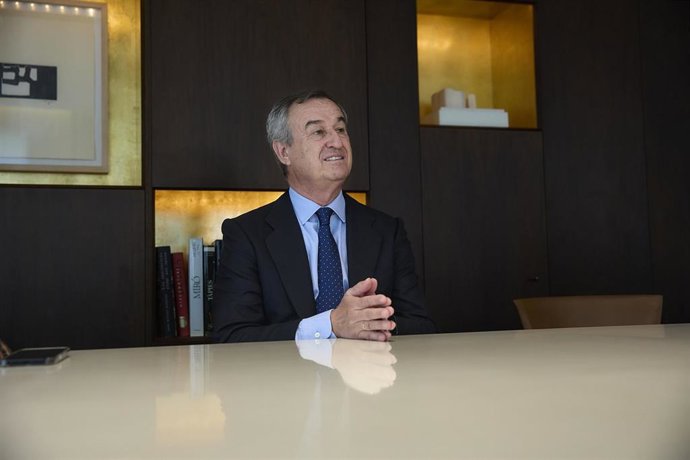
González-Bueno se refiere a un posible escenario en el que BBVA no logre alcanzar el umbral de aceptación mínima de su OPA actual, que está establecido en el 50% del capital con derecho a voto de Sabadell. Si BBVA se queda con una aceptación de entre el 30% y el 50%, tendría que lanzar una segunda OPA por el capital que no posea, lo que generaría advertencias sobre el riesgo que asumirá en términos de solvencia.
A pesar de que Sabadell había sugerido a sus accionistas que esperaran a la segunda OPA obligatoria de BBVA, la reciente tendencia indica que la posibilidad de que se lleve a cabo esta segunda oferta ha disminuido considerablemente. La razón principal, según González-Bueno, es el bajo nivel de aceptación de la oferta actual, que hasta ahora solo ha atraído a un 1% de los accionistas minoritarios que tienen depositadas sus acciones en Sabadell.
Aproximadamente el 40% de los accionistas de Sabadell son minoritarios y del total de este grupo, el 80% tiene sus acciones en la entidad, lo que equivale a alrededor del 33% del capital total de la empresa. González-Bueno explica que del 80% que tiene sus acciones depositadas en Sabadell, solo un 1% ha acudido a la OPA. Se estima que el total de los pequeños inversores que podrían participar podría llegar al 4%.
En cuanto a los inversores pasivos, que son aquellos fondos indexados, el CEO de Sabadell ha señalado que estos probablemente van a seguir la tendencia del resto de accionistas. Teniendo en cuenta que este grupo representa un 20% del capital total de Sabadell, se prevé que entre un 6% y un 7% podría optar por la oferta de BBVA.
Sumando este 6% y el 3,8% del capital que posee David Martínez, quien ya ha manifestado su intención de acudir a la OPA, estaría en juego un 12% de aceptación. Además, se estima que el grupo de inversores institucionales, que comprende el 30% restante del capital social de Sabadell, podría también verse involucrado, con la mitad de ellos considerando la oportunidad viable y la otra mitad en desacuerdo. En general, Sabadell estima que un 20% a 25% de sus accionistas podrían participar en la OPA, una cifra que contrasta significativamente con la expectativa de BBVA, que considera que se superará el 50% de aceptación.
IMPACTO SOBRE LA SOLVENCIA
Más allá de la aceptación lenta de la OPA por parte de la mayoría de los accionistas de Sabadell, González-Bueno también ha subrayado el impacto que podría tener una segunda OPA obligatoria en la solvencia de BBVA. En un escenario donde acepta un 30% de los accionistas, BBVA tendría que lidiar con una oferta de hasta 12.000 millones de euros para adquirir el capital restante de Sabadell, a pesar de contar con unos 8.000 millones de euros en exceso de capital.
Esto no solo significaría una paralización en los dividendos y el reparto de capital durante varios años, sino que también obligaría a BBVA a realizar una ampliación de capital dilutiva de 4.000 millones de euros. González-Bueno también advirtió que si el valor de las acciones de Sabadell aumenta, probablemente la segunda OPA no atraerá a inversores y BBVA se verá obligado a comprar acciones gradualmente, lo que podría resultar en ineficiencias y una reducción en la rentabilidad.
PRECIO EQUITATIVO
Respecto al tema del precio equitativo de la segunda operación y el momento en que podría fijarse, González-Bueno afirmó que BBVA habrá de tener toda la información necesaria entre el 16 y el 17 de octubre. «Si se quedan por debajo del 30% o por encima del 50%, lo sabríamos el 16 de octubre y sería un asunto cerrado. Si logran superar el 30%, tendrán 24 horas para decidir si lanzan una segunda OPA», explicó.
La Comisión Nacional del Mercado de Valores (CNMV) está considerando cómo determinar el precio equitativo, teniendo en cuenta la ley de OPAs, para no obligar a BBVA a realizar una decisión sin conocer el precio. «Creo que la CNMV está buscando una solución para que BBVA pueda decidir con conciencia sobre el precios. Sin embargo, no sabemos si esto se concretará», concluyó González-Bueno.
Finalmente, él afirmó que, independientemente de esta situación del precio, lo que realmente importa es que cualquier nueva OPA podría implicar una ronda adicional de autorizaciones de las instituciones correspondientes y la importancia de conocer el valor de esa segunda oferta.