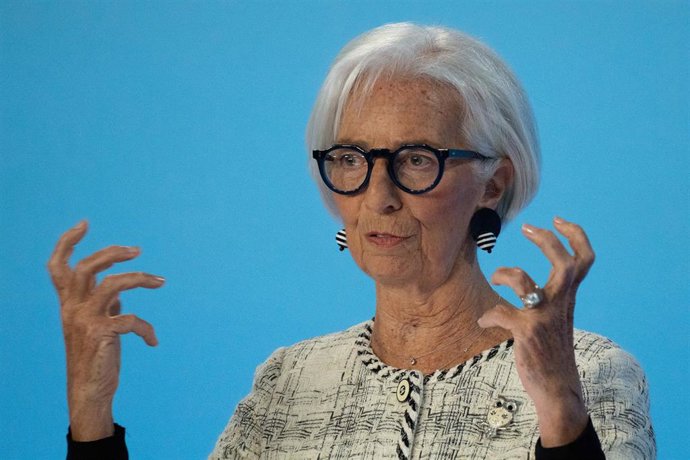

MADRID, 8 de mayo. La presidenta del Banco Central Europeo (BCE), Christine Lagarde, ha cuestionado este viernes la necesidad de replicar instrumentos desarrollados en otros lugares, en referencia a las monedas estables o ‘stablecoins’, incluso aquellas denominadas en euros, advirtiendo que pueden implicar riesgos para la estabilidad financiera y obstaculizar la transmisión de la política monetaria.
Durante su intervención en un acto organizado por el Banco de España, Lagarde ha desafiado la corriente que, ante la hegemonía de Estados Unidos con las stablecoins en dólares, aboga por que Europa imite el modelo estadounidense para mantener su competitividad. «Nuestra tarea no es replicar instrumentos desarrollados en otros lugares, sino construir las bases y la infraestructura que sirvan a nuestros propios objetivos, de modo que podamos aprovechar los beneficios de la innovación sin importar sus vulnerabilidades», ha defendido.
Lagarde ha explicado que, aunque a corto plazo las stablecoins denominadas en euros podrían generar una demanda global adicional de activos seguros de la zona euro y reducir los intereses de la deuda soberana, también existen desventajas significativas. «Las condiciones de financiación se flexibilizarían, pero esto podría conllevar riesgos para la estabilidad financiera», ha añadido.
En primer lugar, la presidenta del BCE ha advertido que, en situaciones de pérdida de confianza, estas monedas pueden provocar tensiones en los mercados de activos subyacentes al desencadenar solicitudes de reembolso masivo. Este riesgo aumenta con el uso de stablecoins, especialmente cuando los emisores no son bancos. «En los casos de instrumentos emitidos conjuntamente por entidades de la UE y fuera del bloque, los inversores buscarán retirar sus fondos donde las protecciones sean más sólidas», ha señalado.
Además, Lagarde ha enfatizado que la capacidad del BCE para mantener la estabilidad de precios depende de que las decisiones sobre tipos de interés lleguen a las empresas y hogares a través del sistema bancario. Si los depósitos minoristas se trasladan a criptomonedas estables no bancarias y vuelven a los bancos como financiación mayorista, ese canal se estrecha. «Los bancos prestan menos, o con menor eficiencia, y la transmisión de los tipos de interés oficiales a la economía real se debilita», ha comentado.
Para Lagarde, estas disyuntivas son significativas y superan las ventajas a corto plazo en las condiciones de financiación y el alcance internacional. «Si queremos fortalecer el atractivo internacional del euro, las stablecoins no son una forma eficiente de lograrlo», ha asegurado, señalando que la mejor solución sigue siendo contar con mercados de capitales más integrados mediante la unión de ahorro e inversión y, con el tiempo, una base de activos segura acorde con las ambiciones para el papel internacional del euro.