Las nuevas tensiones comerciales entre Estados Unidos y China han tenido un impacto más significativo en el mercado que la posibilidad de futuras bajadas de tipos por parte de la Reserva Federal (Fed).
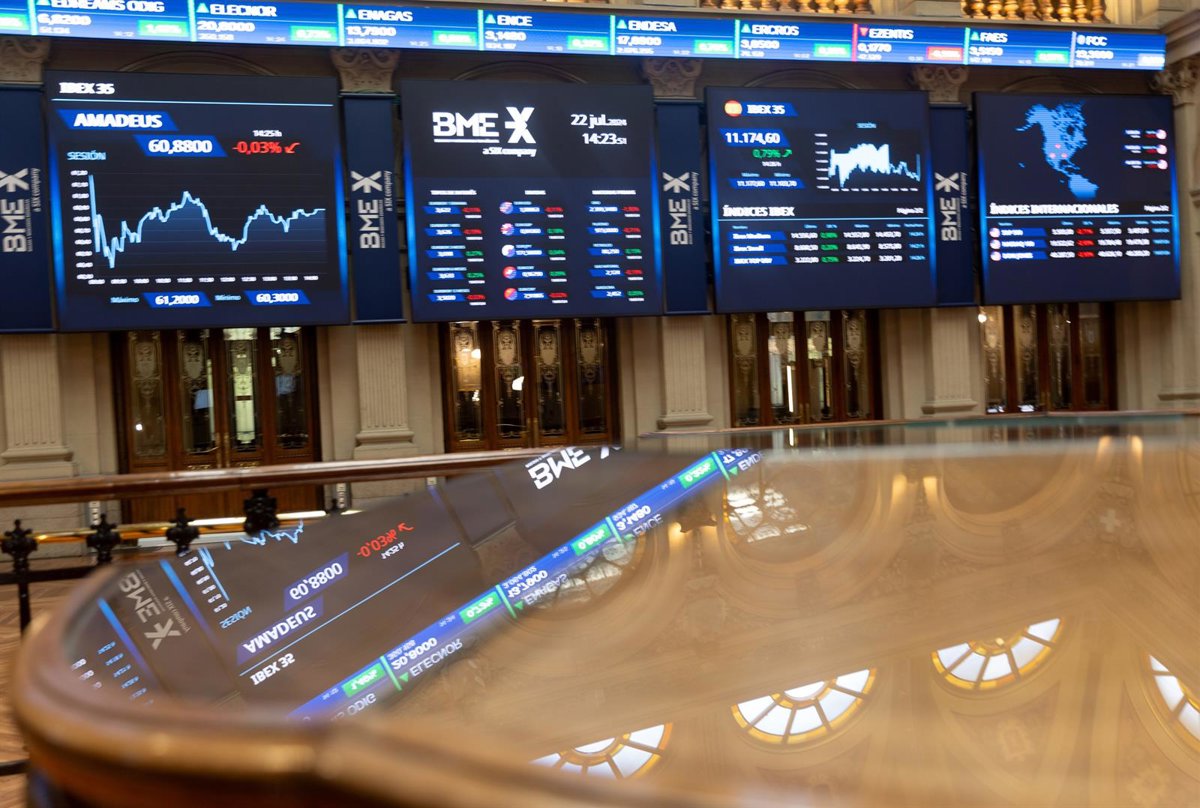
Madrid, 15 de octubre. (EUROPA PRESS) – El Ibex 35 se ha desinflado al cierre de la jornada bursátil de este miércoles, con una caída del 0,10% que lo ha situado en 15.570 puntos. A pesar de que durante la jornada logró superar los 15.700 enteros, con subidas cercanas al 1%, el índice terminó la sesión en números rojos.
Detrás de este comportamiento están las renovadas tensiones comerciales entre Estados Unidos y China, que han pesado más que los factores positivos que habían sido detectados, según informaron fuentes del mercado.
Análisis de la Fed y Datos Económicos
Los analistas de Renta 4 destacaron las declaraciones de Jerome Powell, presidente de la Fed, quien respaldó la posibilidad de futuros recortes de tipos, respaldados por la desaceleración del mercado laboral. Esto ocurre a pesar del cierre de la administración estadounidense, que está retrasando la publicación de datos macroeconómicos relevantes para guiar la política monetaria.
Estaba previsto que hoy se diera a conocer el Índice de Precios al Consumidor (IPC) de Estados Unidos, pero su publicación ha sido retrasada hasta el 24 de octubre. Sin embargo, se presentará el Libro Beige de la Fed como antesala a la reunión que mantendrá el banco central el próximo 29 de octubre, donde se anticipa un recorte de 25 puntos básicos.
Temporada de Resultados en EE.UU.
El inicio de la temporada de resultados en Estados Unidos, comenzando con el sector financiero, ha superado las expectativas. En paralelo, los resultados de Moët Hennessy Louis Vuitton (LVMH), publicados al cierre de la sesión del martes, también han tenido un impacto considerable en los mercados. La firma de lujo reportó una facturación de 18.280 millones de euros, lo cual representa una disminución del 4,2% en métricas absolutas, pero implica una mejora del 1% en cifras orgánicas.
Esto fue recibido positivamente por los inversores, que vieron un aumento de más del 12% en la cotización de la empresa en la Bolsa de París. Este crecimiento ha influido en el resto del sector de lujo.
Proyectos de Defensa y Resultados de Empresas
También se conoció que el Gobierno español ha concedido a Indra y sus socios casi 6.600 millones de euros en préstamos al 0% de interés para prefinanciar la ejecución de varios programas de modernización militar. En consecuencia, la empresa española de defensa se ha destacado como el principal valor alcista, con un aumento del 4,15%. La compañía Puig, impulsada por la noticia de LVMH, subió un 3,95%, seguida de Rovi (+2,31%), Acciona (+2,14%), Telefónica (+2,05%) y Redeia (+1,20%).
Sin embargo, varias empresas sufrieron caídas, entre las que se encuentran ACS (-2,57%), Cellnex (-2,43%), Mapfre (-2,01%), Unicaja (-1,62%), BBVA (-1,62%), Colonial (-1,08%) y Banco Sabadell (-0,92%).
Resumen del Mercado Europeo
En cuanto al resto de las principales bolsas europeas, todas cerraron la sesión en negativo, excepto París, que estuvo impulsada por el crecimiento de LVMH, culminando con un aumento del 1,99%. Fráncfort cerró con una caída del 0,23%, Londres un 0,30% y Milán un 0,40%.
Mercados de Materias Primas y Renta Fija
El barril de Brent se situaba en 61,98 dólares al cierre de la sesión europea, un 0,66% menos, mientras que el West Texas Intermediate (WTI) alcanzaba los 58,39 dólares, con una disminución del 0,51%.
En el mercado de renta fija, el rendimiento del bono español con vencimiento a 10 años se ha situado en 3,101%, desde el 3,137% registrado al cierre del martes. De esta manera, la prima de riesgo se ha establecido en 53 puntos básicos.
Respecto a las divisas, el euro se ha apreciado un 0,23% frente al dólar, alcanzando un tipo de cambio de 1,1633 dólares por cada euro.