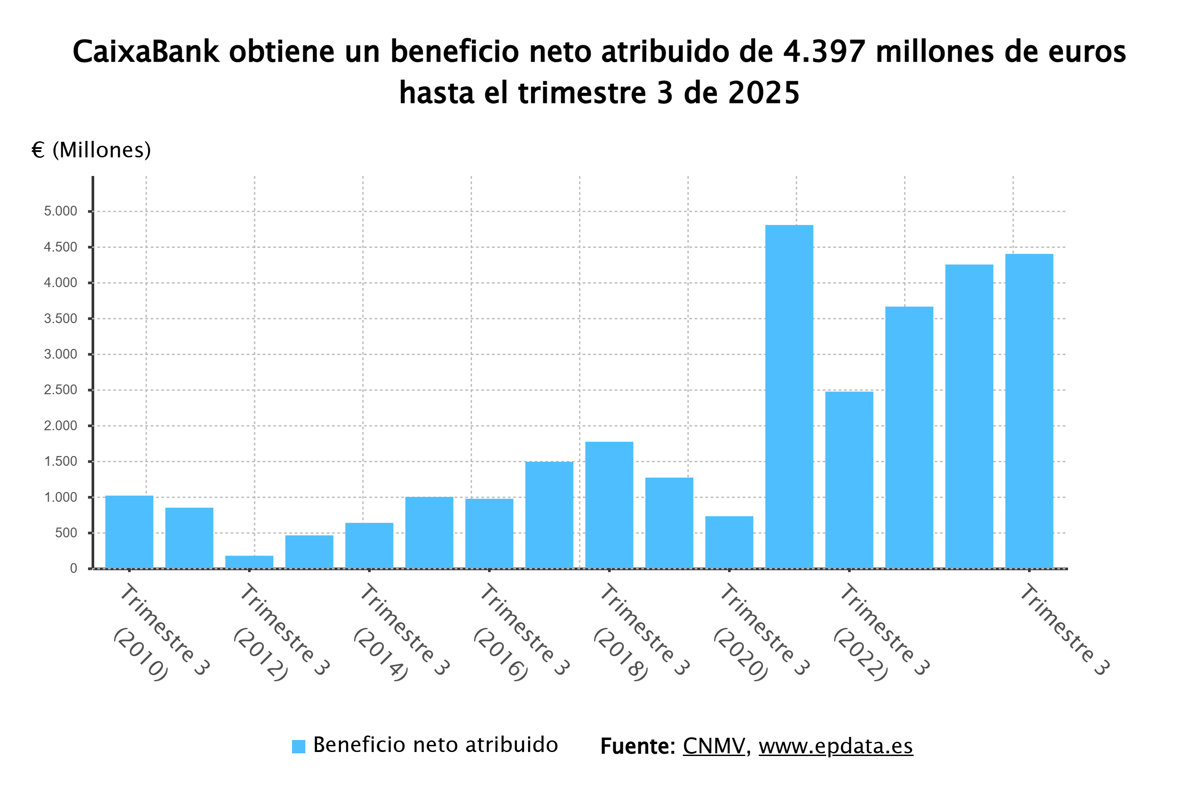
CaixaBank ha cerrado los primeros nueve meses del año con un beneficio de 4.397 millones de euros, lo que representa un incremento del 3,5 % en comparación con el mismo periodo del año anterior, gracias a la fortaleza de su negocio, de acuerdo con un comunicado enviado a la Comisión Nacional del Mercado de Valores (CNMV) este viernes. La entidad ha destacado que estos resultados reflejan el impacto de la reducción de los tipos de interés, la cual ha sido compensada, «en parte», por un aumento en los volúmenes de inversión.
La disminución de los tipos ha ocasionado un descenso del 4,9 % en el margen de intereses, que se sitúa en 7.957 millones de euros. Sin embargo, CaixaBank ha señalado que la evolución trimestral del margen de intereses muestra una tendencia positiva, con un aumento del 1,4 % en el tercer trimestre respecto al segundo. El consejero delegado del banco, Gonzalo Gortázar, ha afirmado que la entidad avanza «con fuerza» en sus dos grandes ejes estratégicos: el crecimiento sostenido de la actividad y la transformación del Grupo a través de la adopción de tecnologías innovadoras. También ha añadido que con la rentabilidad alcanzada y una «sólida posición financiera», CaixaBank ha financiado a 240.000 familias y empresas, y ha asegurado una retribución adecuada a sus accionistas.
INGRESOS
Los ingresos por servicios han crecido un 5,7 %, llegando a 3.883 millones de euros. Este crecimiento incluye un incremento del 13,4 % en la gestión patrimonial, alcanzando 1.484 millones de euros, impulsado por el aumento del volumen gestionado, mientras que los ingresos por seguros de protección se elevaron un 2,2 %, alcanzando 873 millones de euros. Las comisiones bancarias también han aumentado un 0,9 %, totalizando 1.526 millones de euros, impulsadas por la evolución de la banca mayorista, aunque las comisiones recurrentes se han reducido un 4,6 %.
En cuanto a los ingresos por dividendos, estos fueron de 59 millones de euros, lo que representa una disminución del 40,8 %, como resultado de la venta de la participación en Telefónica. A su vez, los resultados atribuidos de entidades valoradas por el método de participación fueron de 265 millones de euros, un aumento del 18,4 %. El margen bruto cerró el periodo con 12.118 millones de euros, un incremento del 2,8 %, mientras que el margen de explotación fue de 7.319 millones de euros, con un crecimiento del 1,2 %. CaixaBank ha subrayado que los resultados han sido afectados por el impuesto sobre el margen de intereses y comisiones, y que, de haber contabilizado igual en 2025 que en 2024, el aumento del beneficio habría sido del 0,6 %. El ROE se situó en el 15,2 %, superando el 14,4 % del mismo periodo de 2024, con una ratio de eficiencia del 39,2 %.
CREDITO
En el ámbito del crédito, CaixaBank ha cerrado los primeros nueve meses del año con un volumen de negocio de 1,090 billones de euros, lo que supone un incremento del 6,8 %, y los recursos de clientes han alcanzado 720.242 millones de euros, también un 6,8 % más. Los activos bajo gestión han subido un 9,8 % interanual, alcanzando 195.547 millones de euros, gracias a la favorable evolución de los mercados y las suscripciones. El patrimonio gestionado en fondos de inversión, carteras y sicavs asciende a 144.714 millones de euros, un 12,1 % más, mientras que los planes de pensiones se sitúan en 50.833 millones de euros, un crecimiento del 3,7 %.
Las suscripciones netas en fondos de inversión, seguros de ahorro y planes de pensiones alcanzaron los 12.889 millones de euros en los últimos doce meses. La cartera de crédito sano ha tenido un aumento del 6,7 %, alcanzando 367.874 millones de euros, con una nueva producción de crédito entre enero y septiembre de 61.255 millones de euros, un 20 % más que en el mismo periodo de 2025. En el segmento de las hipotecas, estas han crecido un 39 %, sumando 14.409 millones de euros, de las cuales un 93 % son a tipo fijo; los créditos al consumo han aumentado un 12 %, totalizando 10.121 millones, y el crédito a empresas creció un 16 %, alcanzando 36.724 millones de euros.
MOROSIDAD
CaixaBank también ha destacado que mantiene «una tasa de morosidad en niveles históricamente muy bajos, un confortable nivel de liquidez y una intensa capacidad de generación orgánica de capital». El saldo de dudosos se situó en 889 millones de euros tras la gestión de la mora y la venta de carteras, con una ratio de morosidad del 2,3 %. Los fondos para insolvencia estaban en 6.695 millones de euros, y la ratio de cobertura mejoró hasta el 72 %. Los activos líquidos totales alcanzaron 173.883 millones de euros, y el Liquidity Coverage Ratio del Grupo (LCR) era del 199 %. En términos de capital, la ratio Common Equity Tier 1 (CET1) se sitúa en el 12,4 %, afectada por el impacto de Basilea IV y el programa de recompras anunciado recientemente, con una mejora de 27 puntos básicos.
IMAGIN
CaixaBank ha detallado que su neobanco Imagin cerró septiembre con 3,9 millones de clientes, un incremento del 11 % en comparación con el año anterior, y un volumen de negocio de 20.600 millones de euros, lo que representa un crecimiento del 24 %. Aproximadamente la mitad de los nuevos clientes del banco en España corresponde a Imagin, el cual ha alcanzado un 9 % en la cuota de mercado de las nóminas.
FUENTE