MADRID, 24 de septiembre. (EUROPA PRESS) – La banca ha rebajado sus hipotecas fijas en 0,37 puntos porcentuales, a pesar de que los tipos de interés han caído en torno a la mitad desde su pico en este ciclo monetario, alcanzando el 2%, según detalla el comparador Roams en un comunicado.
«El resultado es que las familias encuentran condiciones algo mejores que hace un año, pero muy lejos de lo que cabría esperar tras una caída tan drástica de los tipos oficiales», detalla el experto financiero de Roams, Pablo Vega.
Variaciones en las hipotecas fijas
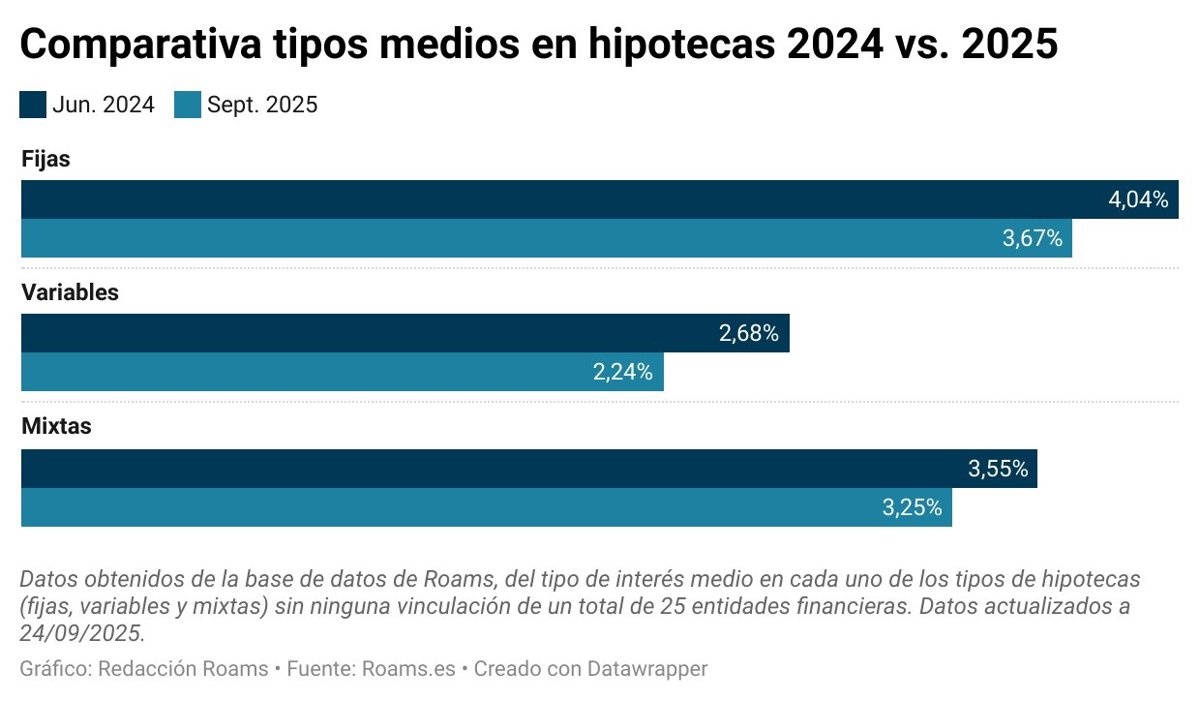
El portal explica que en las hipotecas fijas, el tipo medio sin bonificación ha pasado del 4,04% en junio de 2024 al 3,67% en septiembre de 2025. En el caso de las hipotecas bonificadas (que cuentan con tipos reducidos por domiciliar nóminas o contratar productos vinculados), el recorte es menor, de aproximadamente 0,35 puntos porcentuales, pasando del 3,25% al 2,90%.
En los extremos, en 2024 se podía contratar una hipoteca fija al 2,60% con todas las bonificaciones, mientras que hoy la mejor oferta se sitúa en torno al 2,15%, según la base de datos de Roams.
Cambio en las hipotecas variables
En el caso de las hipotecas variables, el tipo inicial medio ha pasado del 2,68% al 2,24%, mientras que el diferencial medio ha caído apenas 15 puntos básicos, hasta el 1,61%. «Esto significa que, pese a que el Euríbor se ha desplomado, los bancos no han reducido el margen que suman al índice como cabría esperar», determinan desde Roams.
El producto más competitivo con máxima bonificación en 2024 combina un primer año al 2,54% con un diferencial del 0,34%, frente al 1,43% actual con el mismo diferencial.
Hipotecas con tipo mixto
Respecto a los préstamos hipotecarios con tipo mixto, el tramo fijo inicial ha pasado del 3,5% al 3,25%, mientras que los diferenciales apenas se han movido, situándose en el 1,52%, unos cuatro puntos básicos menos.
En conclusión, aunque se observan mejoras en las condiciones de las hipotecas fijas, la oferta sigue estando por debajo de lo que se podría esperar tras la significativa reducción de los tipos de interés oficiales. Las familias continúan enfrentándose a un panorama hipotecario complejo, donde las tasas aún deberían ajustarse más en línea con los cambios en el Euríbor.